
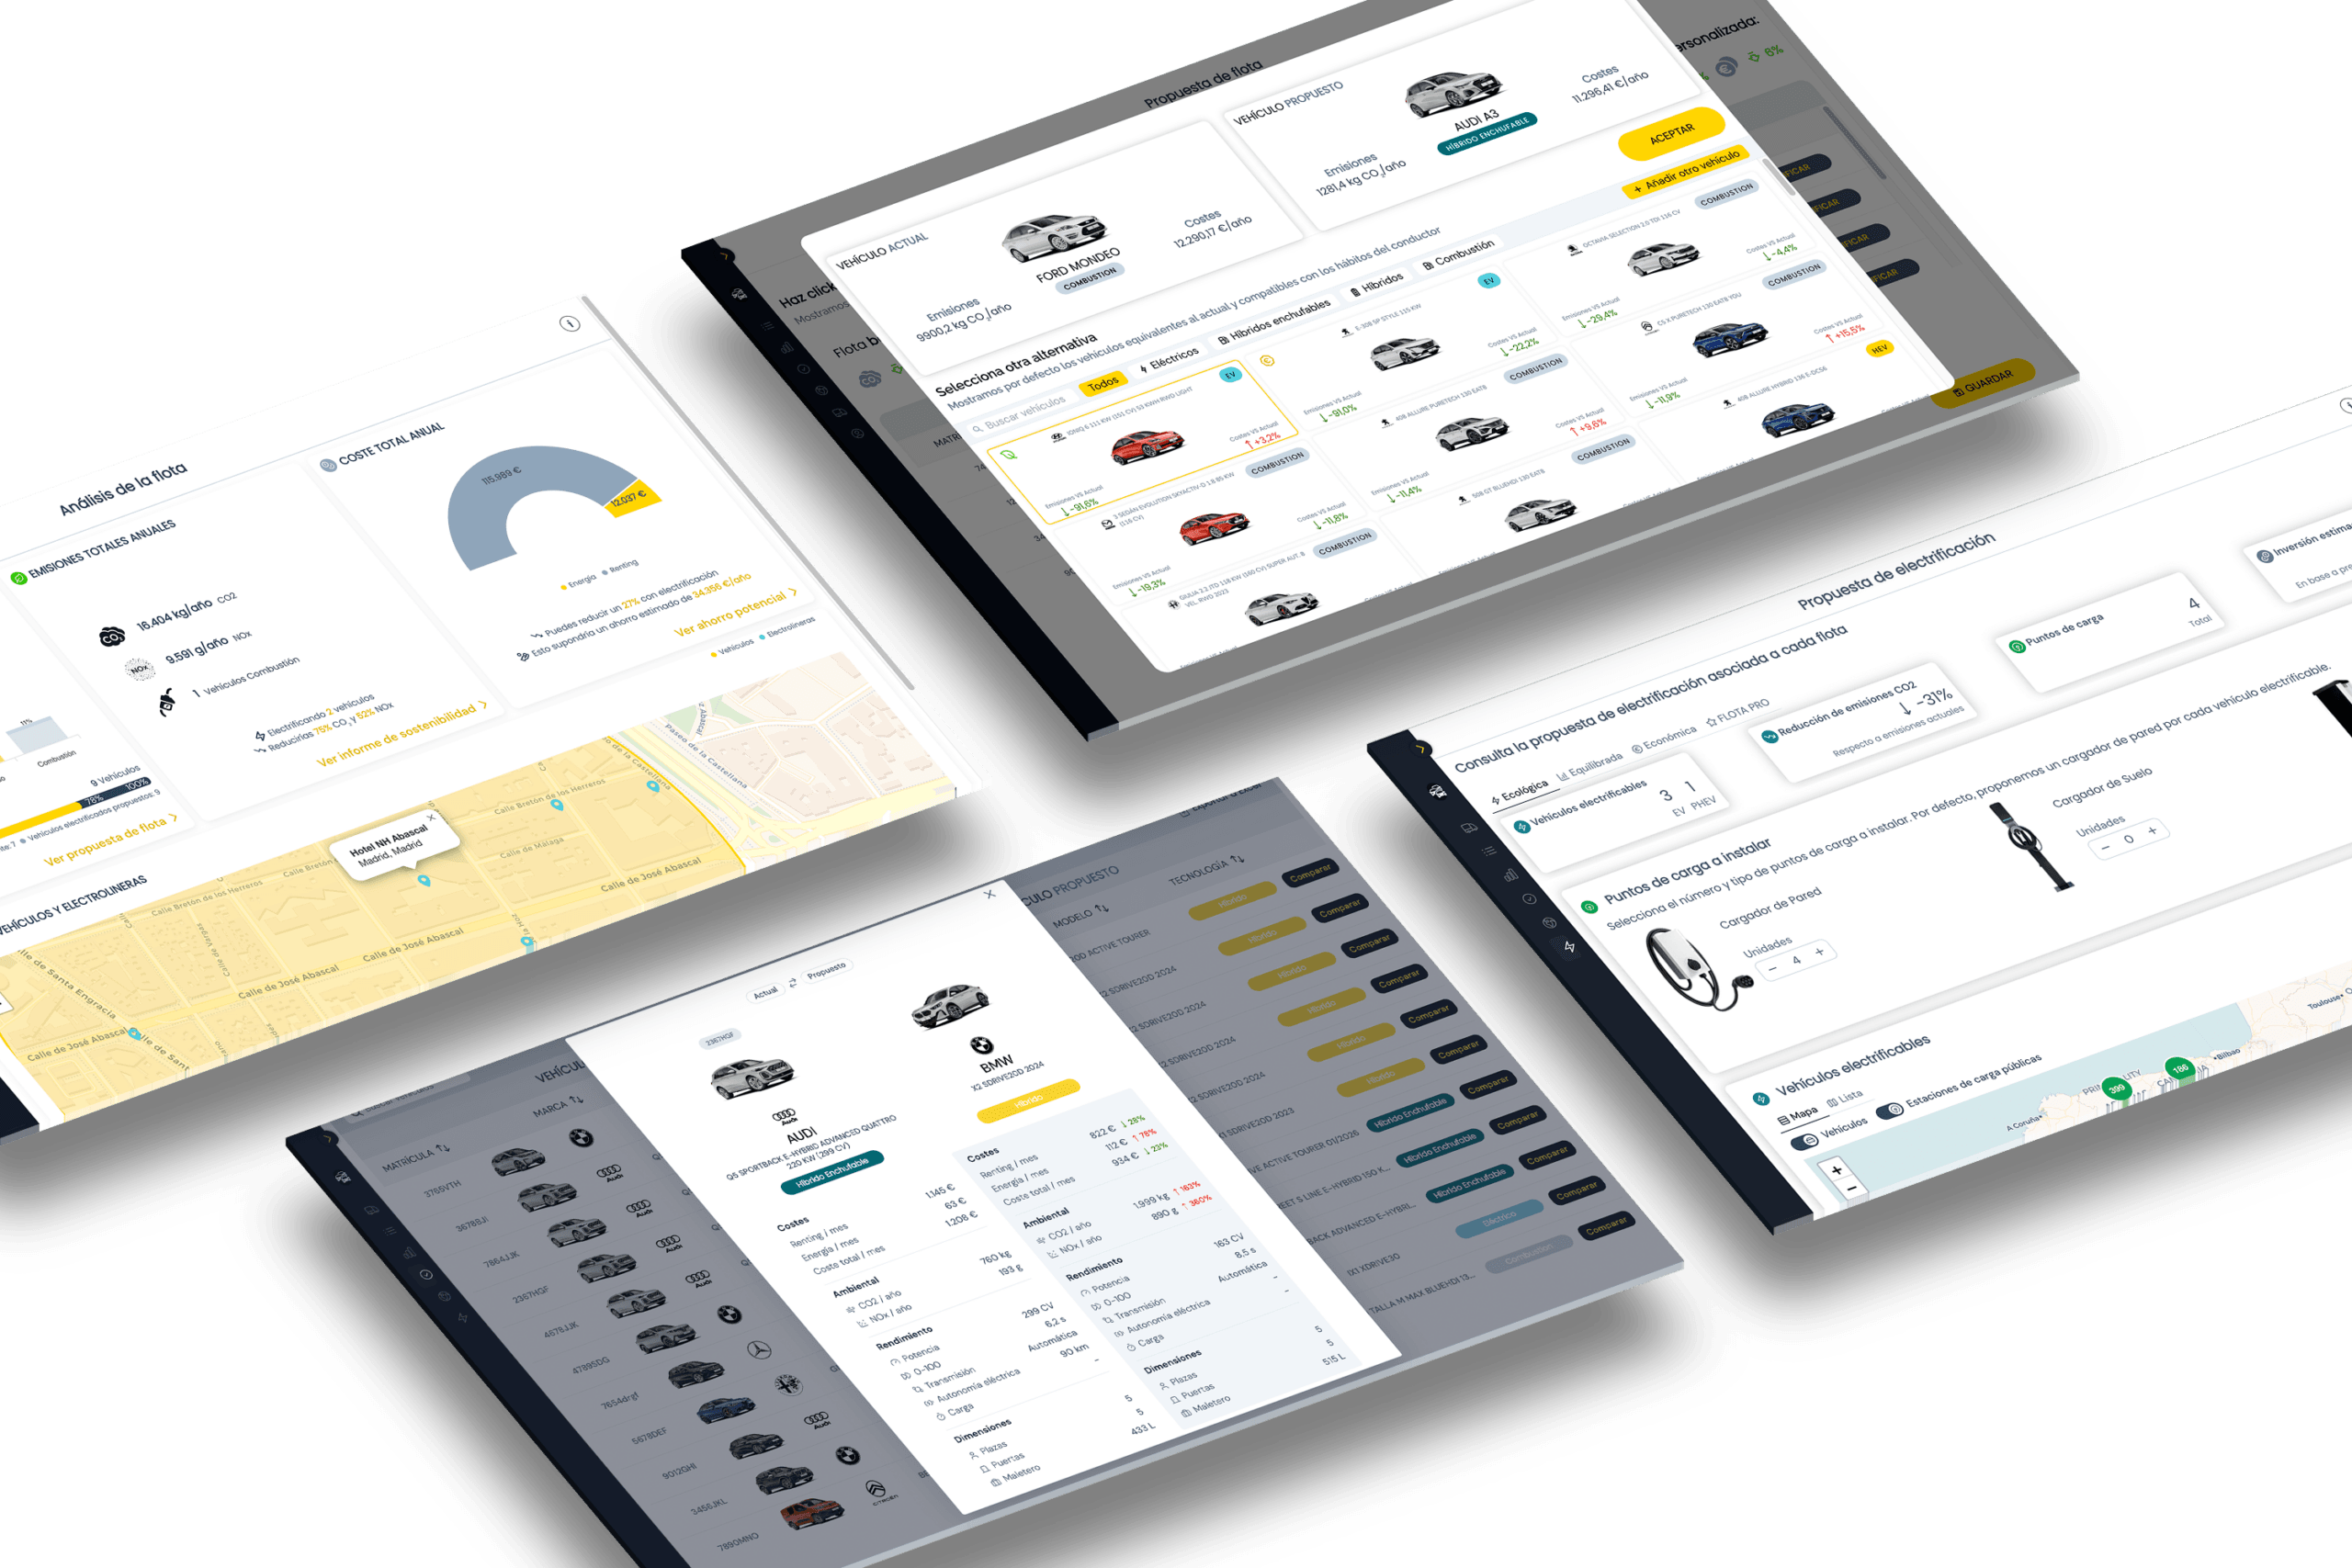

El 82% de las empresas que contratan consultoría ESG o herramientas de huella de carbono se quedan atrapadas en el reporting pasivo: reciben un informe estático de emisiones Scope 1 y 3 que no reduce un solo céntimo el gasto en combustible ni optimiza la flota. En este análisis desgranamos los 3 escenarios de transición de flotas corporativas, alertamos sobre el agujero presupuestario de los “híbridos vampiro” y mostramos la vía para transformar la descarbonización en rentabilidad neta mediante recarga inteligente (Smart Charging nocturno, hasta un 40% de ahorro) y la monetización directa de Certificados de Ahorro Energético (CAEs) ante el MITECO.
1. La trampa del reporting ESG tradicional: Medir sin actuar
En los últimos dos años, con la entrada en vigor de la Directiva Europea de Información sobre Sostenibilidad Corporativa (CSRD — UE 2022/2464), los comités de dirección han multiplicado sus partidas presupuestarias destinadas a auditorías de sostenibilidad y calculadoras de huella de carbono.
Sin embargo, en las reuniones mensuales de control de gestión, el Director Financiero (CFO) y el Director de Operaciones (COO) se encuentran ante la misma paradoja: la empresa gasta entre 4.000 € y 12.000 € anuales en emitir un documento PDF corporativo que certifica los kilogramos de CO2 emitidos por los tubos de escape (Alcance 1 o Scope 1), pero las facturas de combustible fósil, los mantenimientos imprevistos y las cuotas de renting siguen en máximos históricos.
Herramientas generalistas de huella de carbono y consultoras externas analizan los datos a posteriori con meses de retraso sobre facturas agregadas de gasóleo. No tienen visibilidad telemática sobre las rutas diarias, no discriminan qué vehículos son electrificables con rentabilidad inmediata y no actúan sobre los hábitos de conducción ni los horarios de recarga. El reporting pasivo informa, pero no gestiona.
2. Los 3 escenarios de transición de una flota corporativa: ¿En cuál está tu empresa?
Al abordar el cumplimiento de la CSRD y la renovación del parque móvil corporativo, las empresas españolas se dividen inevitablemente en tres arquetipos de comportamiento:
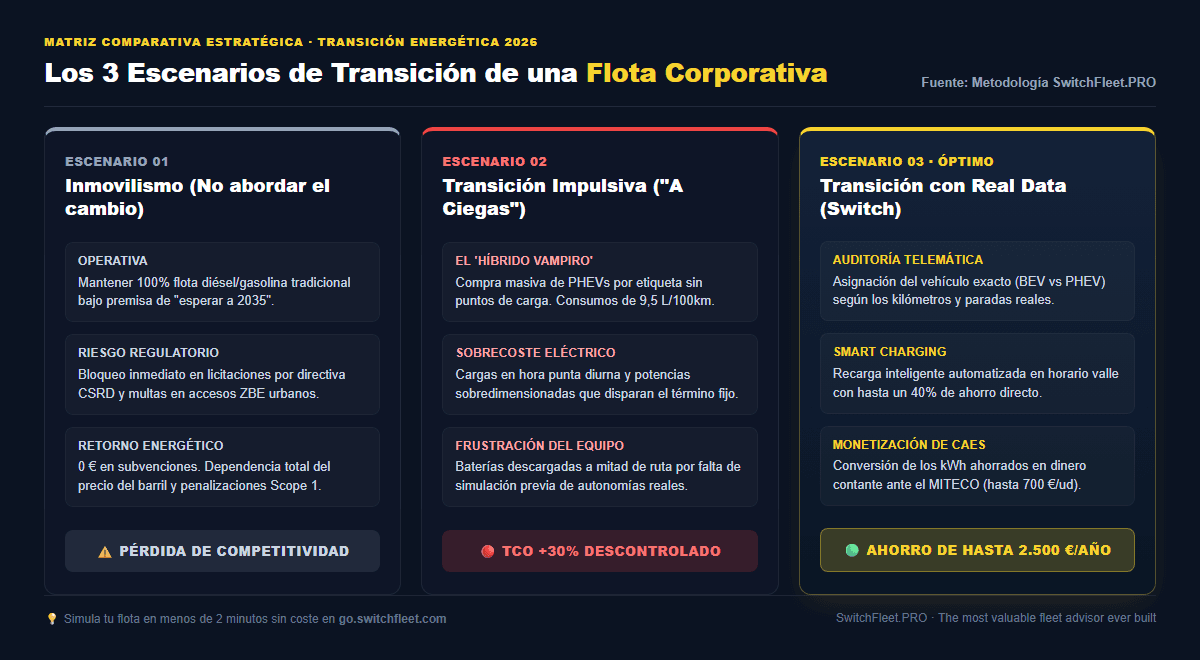 Figura 1: Comparativa de escenarios de descarbonización y su impacto en el TCO corporativo (Fuente: SwitchFleet Research 2026).
Escenario 1: El inmovilismo (La falsa seguridad de “esperar a 2035”)
Muchas empresas deciden postergar cualquier decisión escudándose en que la prohibición comunitaria de vender vehículos de combustión entrará en vigor en 2035. Esta postura parece prudente a corto plazo, pero es la que entraña un mayor riesgo de asfixia comercial y operativa:
- Bloqueo en licitaciones B2B: Las grandes multinacionales y administraciones públicas ya exigen en sus pliegos de contratación que sus proveedores logísticos y técnicos cuenten con un plan verificable de reducción de emisiones Scope 3. No presentar avances tangibles deja fuera a la empresa de contratos estratégicos.
- Zonas de Bajas Emisiones (ZBE): En España, más de 150 municipios de más de 50.000 habitantes tienen la obligación legal de restringir el tráfico urbano. Los vehículos diésel sin distintivo o con etiqueta C sufren restricciones horarias, peajes de acceso y multas que lastran los tiempos de entrega.
- Dependencia de costes fósiles: Con la revisión de la fiscalidad de los hidrocarburos y los mercados de derechos de emisión (ETS II), el coste por kilómetro en combustión continuará encareciéndose de forma estructural.
Escenario 2: La transición impulsiva (El fenómeno del “Híbrido Vampiro”)
En el extremo opuesto se sitúan las compañías que deciden electrificar su flota “a ciegas”, guiadas únicamente por catálogos comerciales de concesionarios o para proyectar imagen verde en su página web sin un estudio telemático previo.
Este enfoque da lugar a dos graves errores que desangran el presupuesto:
- El “Híbrido Vampiro” (PHEVs sin enchufar): Se renuevan turismos y furgonetas por modelos híbridos enchufables para lucir la etiqueta Cero Emisiones, pero no se instala infraestructura de recarga en la sede ni se compensa la carga doméstica al empleado. ¿El resultado? El conductor nunca enchufa el vehículo y el cable de fábrica permanece con el precinto original en el maletero. El coche circula arrastrando un sobrepeso de 300 kg de batería inerte impulsado por un motor térmico forzado, elevando los consumos reales a 9,5 L – 10,5 L/100 km de gasolina cara. El TCO real se dispara un 30% por encima del diésel al que pretendía sustituir.
- Recargas en hora punta y término de potencia sobredimensionado: Cuando los vehículos 100% eléctricos (BEV) regresan a la nave al finalizar la jornada laboral (18:00 – 19:00 h), todos se conectan simultáneamente en el periodo tarifario de mayor coste eléctrico (Punta/Llano). Sin un sistema inteligente de balanceo de carga, la empresa sufre penalizaciones por maxímetro o tiene que contratar un término de potencia innecesariamente elevado.
Escenario 3: La transición informada con Real Data (El modelo SwitchFleet)
La electrificación rentable no consiste en sustituir todos los coches de golpe, sino en ejecutar una hoja de ruta progresiva basada en la telemetría real de cada vehículo:
- Auditoría telemática de rutas: Antes de firmar un renting, se audita el kilometraje diario real, los tiempos de parada y la dispersión geográfica. Se identifica con precisión milimétrica qué rutas pueden ser operadas hoy mismo por un vehículo eléctrico puro (BEV) sin riesgo de autonomía y cuáles requieren una transición escalonada.
- Smart Charging automatizado: Se programan las recargas para que se ejecuten automáticamente durante la madrugada (periodo valle, 00:00 a 08:00 h), cuando el coste del kWh es hasta un 40% más económico.
- Monetización de CAEs MITECO: Los kWh fósiles evitados y la electricidad renovable consumida se transforman en expedientes de ahorro certificados por el Ministerio para la Transición Ecológica, inyectando liquidez directa en la cuenta bancaria de la empresa.
3. Comparativa Económica Real: ¿Cuánto dinero cuesta cada enfoque?
Para una flota comercial tipo de 20 vehículos ligeros con un recorrido medio de 30.000 km anuales por unidad, la diferencia financiera entre el reporting pasivo y la optimización inteligente es contundente:
4. Cómo pasar del informe en PDF a la rentabilidad en 3 pasos
Dar el salto del reporting pasivo a la optimización activa no requiere cambiar de proveedor telemático ni acometer proyectos de meses de consultoría:
Importa los datos básicos de tus vehículos (marca, modelo, combustible y kilometraje anual) o conecta tus dispositivos telemáticos actuales en menos de 2 minutos.
Nuestros algoritmos calculan el Coste Total de Propiedad por kilómetro y simulan escenarios de renovación identificando qué unidades generan ahorro inmediato frente al diésel. Puedes consultar nuestro análisis de TCO real de flotas eléctricas vs diésel para conocer los rangos de paridad económica.
Configura la recarga nocturna automatizada y solicita la certificación oficial de tus expedientes CAE. Switch gestiona la tramitación ante el Gestor Delegado del Sistema de CAEs para que recibas la liquidación directa en tu cuenta bancaria.
5. Preguntas Frecuentes sobre Reporting de Emisiones y Rentabilidad de Flotas
El reporting pasivo calcula teóricamente la huella de carbono Scope 1 y 3 en un PDF estático anual para cumplir memorias ESG, generando un coste neto de consultoría sin reducir gastos operativos. La descarbonización rentable utiliza telemetría de alta resolución para auditar rutas reales, optimizar la recarga inteligente (Smart Charging nocturno con hasta 40% de ahorro) y monetizar directamente los kWh ahorrados mediante Certificados de Ahorro Energético (CAEs del MITECO).
Es el error común de adquirir híbridos enchufables (PHEV) exclusivamente para obtener la etiqueta Cero o beneficios fiscales sin dotar a la empresa o a los conductores de infraestructura de recarga. Como resultado, los vehículos circulan con el cable precintado arrastrando más de 300 kg de batería muerta, lo que dispara el consumo de combustible a 9-10 L/100 km y eleva el TCO real hasta un 35% por encima de lo presupuestado.
La directiva europea CSRD (Corporate Sustainability Reporting Directive) obliga a las empresas a auditar y reportar rigurosamente sus emisiones directas de combustible (Scope 1) e indirectas de la cadena de valor (Scope 3). Las empresas que no descarbonicen sus flotas con datos verificables se enfrentan a la exclusión en licitaciones corporativas B2B y compras públicas, además de penalizaciones en el acceso a Zonas de Bajas Emisiones (ZBE) en más de 150 municipios en España.
A través del Sistema de Certificados de Ahorro Energético (Real Decreto 36/2023), una empresa puede monetizar la sustitución de vehículos de combustión por modelos 100% eléctricos obteniendo hasta 700 € por furgoneta comercial ligera y entre 400 € y 600 € por turismo eléctrico directamente transferidos en liquidez bancaria, complementando las ayudas y reduciendo drásticamente el periodo de retorno de inversión (ROI).

¿Listo para transformar la descarbonización de tu flota en liquidez real?
Importa los datos de tus vehículos en menos de 2 minutos. Simula el TCO real, optimiza tus turnos de recarga nocturna y descubre cuánto dinero puedes recuperar con el sistema de Certificados de Ahorro Energético (CAEs).