
El mercado de vehículos eléctricos corporativos en España ha alcanzado en octubre de 2026 su madurez operativa. Con un récord histórico de 19.484 vehículos 100% eléctricos (BEV) matriculados (+71,7% interanual), la brecha frente a los híbridos enchufables supera ya las 4.300 unidades. Sin embargo, la mayor sorpresa no reside en el volumen, sino en el modo de adquisición: mientras el BYD Seal lidera las matriculaciones en empresas directas (221 unidades B2B) con un abrumador 98,6% adquirido en propiedad o leasing financiero para capitalizar su tecnología Blade Battery LFP y amortización acelerada, el nuevo Skoda Elroq 85 se ha catapultado con un 89,5% en renting corporativo (+337% MoM) para externalizar el riesgo residual. En este nuevo escenario, elegir sin modelos predictivos de telemetría e infraestructura provoca desviaciones de entre 1.500 € y 2.500 € por vehículo al año en la cuenta de resultados.
1. Radiografía de octubre 2026: El sorpasso definitivo del eléctrico puro (BEV) frente al PHEV
El último informe mensual de matriculaciones elaborado por la Asociación Empresarial para el Desarrollo e Impulso de la Movilidad Eléctrica (AEDIVE) deja un titular incontrovertible: la electrificación pura ha dejado de ser una promesa de futuro para convertirse en el estándar operativo de las flotas comerciales y corporativas en España.
Durante el mes de octubre de 2026, las matriculaciones de vehículos 100% eléctricos (BEV) alcanzaron las 19.484 unidades, marcando un crecimiento interanual del +71,7% frente a las 11.348 unidades de octubre de 2025. Por primera vez en la serie histórica, los eléctricos puros abren una brecha insalvable respecto a los híbridos enchufables (PHEV), que registraron 15.180 unidades (+26,3%). Los BEVs superan a los PHEVs por más de 4.300 vehículos en 30 días, demostrando que la etiqueta CERO ya no se busca como mero salvoconducto urbano con motores térmicos auxiliares, sino como palanca directa de reducción de costes de explotación.
Nuevo techo histórico mensual en el mercado español.
19.484 BEV vs 15.180 PHEV. Sorpasso tecnológico en flotas.
Representan ya más del 33% del total electrificado en España.
En el entorno corporativo estricto (empresas directas y compañías de renting), el volumen electrificado alcanzó las 11.685 unidades. De ellas, las empresas matricularon 3.987 turismos y comerciales 100% eléctricos (+58,5% YoY), consolidando al canal corporativo como el verdadero motor de tracción frente a un mercado particular que avanza a ritmos más moderados.
2. El dilema de adquisición B2B: ¿Por qué las empresas compran BYD pero alquilan Skoda?
Al cruzar los microdatos de matriculaciones de octubre canal a canal, emerge un fenómeno financiero extraordinario que todo Director Financiero y Gestor de Flota debe comprender antes de redactar su pliego de renovación:
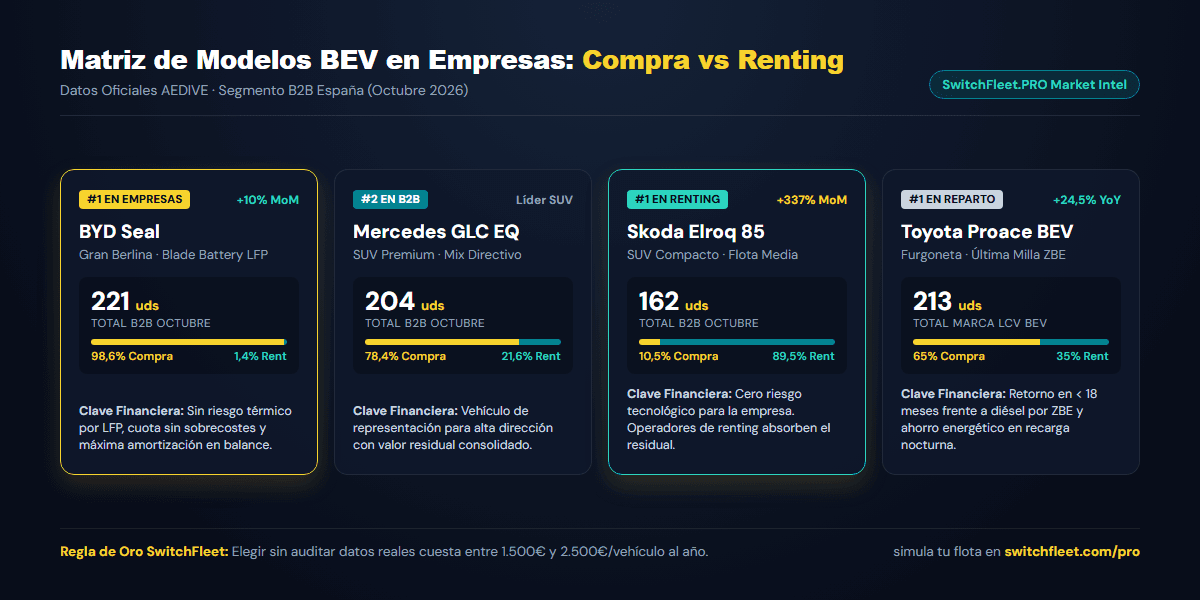 Figura 1: Distribución por canal de matriculación de los modelos BEV de mayor impacto B2B en octubre 2026 (Fuente: AEDIVE / SwitchFleet Market Intel).
Caso A: El fenómeno BYD Seal — 98,6% de compra directa en balance
El BYD Seal se ha coronado como el modelo 100% eléctrico más matriculado en el canal empresa en octubre de 2026, con 221 unidades B2B (218 en empresa directa y 3 en renting). Lo asombroso es la proporción: prácticamente la totalidad de las unidades fueron adquiridas en propiedad (vía compra o leasing de capital). ¿Por qué ocurre esto?
- Confianza química en la Blade Battery (LFP): Las células de litio-ferrofosfato desarrolladas por BYD disipan la principal preocupación del CFO: la degradación acelerada y el riesgo de incendio. Con vida útil certificada de más de 3.000 a 5.000 ciclos y estabilidad estructural, las empresas sienten seguridad patrimonializándolo en su balance a 6 u 8 años.
- Ineficiencia en las cuotas de renting tradicionales: Muchas multinacionales de renting siguen aplicando valores residuales conservadores a las marcas asiáticas emergentes. Esto infla la cuota mensual hasta hacerla poco competitiva frente a la compra directa con amortización fiscal acelerada del Impuesto de Sociedades para vehículos cero emisiones.
- Target de pymes y profesionales: Es la alternativa de representación perfecta para despachos profesionales, ingenierías y pymes que buscan el empaque de una gran berlina de 530 CV por menos de 47.000 € netos.
Caso B: La explosión del Skoda Elroq 85 — 89,5% en renting corporativo (+337% MoM)
En el extremo opuesto se sitúa el nuevo Skoda Elroq 85. Tras su desembarco en los concesionarios españoles, ha alcanzado en octubre 162 unidades B2B (frente a las 37 de septiembre, multiplicando por 4 sus cifras). Sin embargo, aquí el patrón se invierte por completo: el 89,5% se matriculó a través de operadoras de renting.
- Cero riesgo residual en flota intermedia: Destinado a comerciales sénior y mandos medios, las grandes empresas rechazan asumir el riesgo de obsolescencia de software o valor de reventa en 48 meses. El operador de renting asume todo el riesgo de segunda mano.
- Economías de escala del Grupo Volkswagen: Las grandes compañías de renting (Arval, Ayvens, LeasePlan, Alphabet) cuentan con acuerdos marco paneuropeos con Skoda, lo que les permite trasladar a las empresas cuotas mensuales extraordinariamente agresivas y paquetes completos de sustitución y mantenimiento.
3. Mercedes-Benz en la alta dirección: 582 unidades B2B (+81,3% YoY) y el liderazgo del GLC 400 EQ
Si analizamos el volumen agregado por fabricantes, Mercedes-Benz ratifica su condición de referente indiscutible de las flotas directivas en España. La firma de la estrella matriculó 582 turismos 100% eléctricos en el canal corporativo (B2B), lo que representa un espectacular crecimiento interanual del +81,3%.
El nuevo Mercedes GLC 400 EQ se ha situado como el segundo modelo más demandado en flotas con 204 unidades B2B (160 en empresa directa y 44 en renting, con un mix equilibrado del 78% compra / 22% renting). Acompañado por el CLA 250+ (117 unidades) y la gama GLB/EQB, Mercedes ha sabido canalizar la renovación de los comités de dirección que exigen vehículo corporativo con distintivo CERO sin renunciar a la imagen de marca y a autonomías reales de autopista que rozan los 500 km.
La electrificación de la alta dirección ya no genera rechazo en los cuadros directivos. Con la nueva hornada de arquitecturas de 800V y curvas de carga ultra rápida que recuperan del 10% al 80% en menos de 22 minutos, los directores generales y de operaciones han sustituido masivamente el diésel tradicional por SUVs premium como el GLC EQ, reduciendo de paso la huella Alcance 1 de la memoria de sostenibilidad CSRD.
4. El hito histórico de la última milla: Por primera vez, más de 1.000 furgonetas eléctricas al mes (+24,5% YoY)
El dato más relevante para la logística y el sector servicios no está en los turismos, sino en el segmento de vehículos comerciales ligeros (LCV BEV). En octubre de 2026, las matriculaciones de furgonetas y furgones 100% eléctricos superaron por primera vez la barrera de las cuatro cifras: 1.031 unidades matriculadas (+24,5% YoY).
El podio de comerciales eléctricos estuvo encabezado por Toyota con 213 unidades de su gama Proace Electric, seguida de cerca por Ford (apoyada en la consolidación de la E-Transit) y la irrupción rompedora del nuevo Kia PV5 Cargo PBV (Purpose-Built Vehicle), que en su primer mes completo de comercialización colocó 45 unidades en flotas de reparto urgente de paquetería urbana.
📊 La ecuación económica de la última milla: Diésel vs Eléctrico en 120 km diarios
| Concepto Operativo (120 km/día · 250 días/año) | Furgoneta Diésel Euro 6 | Furgoneta BEV (Recarga Nocturna) |
|---|---|---|
| Consumo energético por 100 km | 8,5 litros gasóleo (13,60 €) | 22 kWh (2,86 € a 0,13 €/kWh valle) |
| Gasto energético anual (30.000 km) | 4.080 € / año | 858 € / año |
| Mantenimiento y frenos (Pastillas/Regenerativo) | 950 € / año | 420 € / año |
| AHORRO OPERATIVO NETO (OPEX) | Referencia | +3.752 € / vehículo al año |
*Cálculo verificado con simulaciones reales de SwitchFleet.PRO. En flotas de 10 furgonetas urbanas, el ahorro en costes directos supera los 37.500 € anuales, amortizando el diferencial de precio del vehículo en menos de 18 meses.
5. Claves de TCO e Infraestructura: Evitar desviaciones de entre 1.500 € y 2.500 € por vehículo al año
El auge de matriculaciones esconde una trampa frecuente: electrificar sin datos cuesta muy caro. En nuestras auditorías con directores de flotas vemos de forma constante desviaciones presupuestarias que oscilan entre 1.500 € y 2.500 € por vehículo al año debido a dos errores de dimensionamiento:
Comprar o alquilar vehículos con baterías de 77-100 kWh para comerciales o técnicos cuyas rutas jamás superan los 120 km al día. La empresa paga un sobrecoste de entre 6.000 € y 9.000 € en el coste de adquisición que arrastra el peso del vehículo, elevando el consumo y encareciendo la cuota de renting sin beneficio real.
Instalar cargadores ultra rápidos de 50 kW o 100 kW en naves logísticas creyendo que “más rápido es mejor”. Esto obliga a contratar una potencia eléctrica desorbitada con elevadísimos peajes de acceso fijo y penalizaciones por maxímetro. Si los vehículos descansan 9 o 10 horas cada noche, puntos de carga inteligentes de 7,4 kW u 11 kW balanceados dinámicamente cubren el 100% de la necesidad con un coste fijo mínimo.
6. Cómo simular tu transición con datos reales y monetizar la descarbonización con CAEs
Para eliminar el riesgo de error financiero, la metodología de SwitchFleet.PRO parte del Small Data real de la operativa de tu empresa: no asumimos supuestos teóricos, sino que cruzamos las rutas, horas de parada, picos de kilometraje y hábitos de conducción diarios para proyectar el TCO exacto de cada vehículo antes de firmar ningún compromiso de compra o renting.
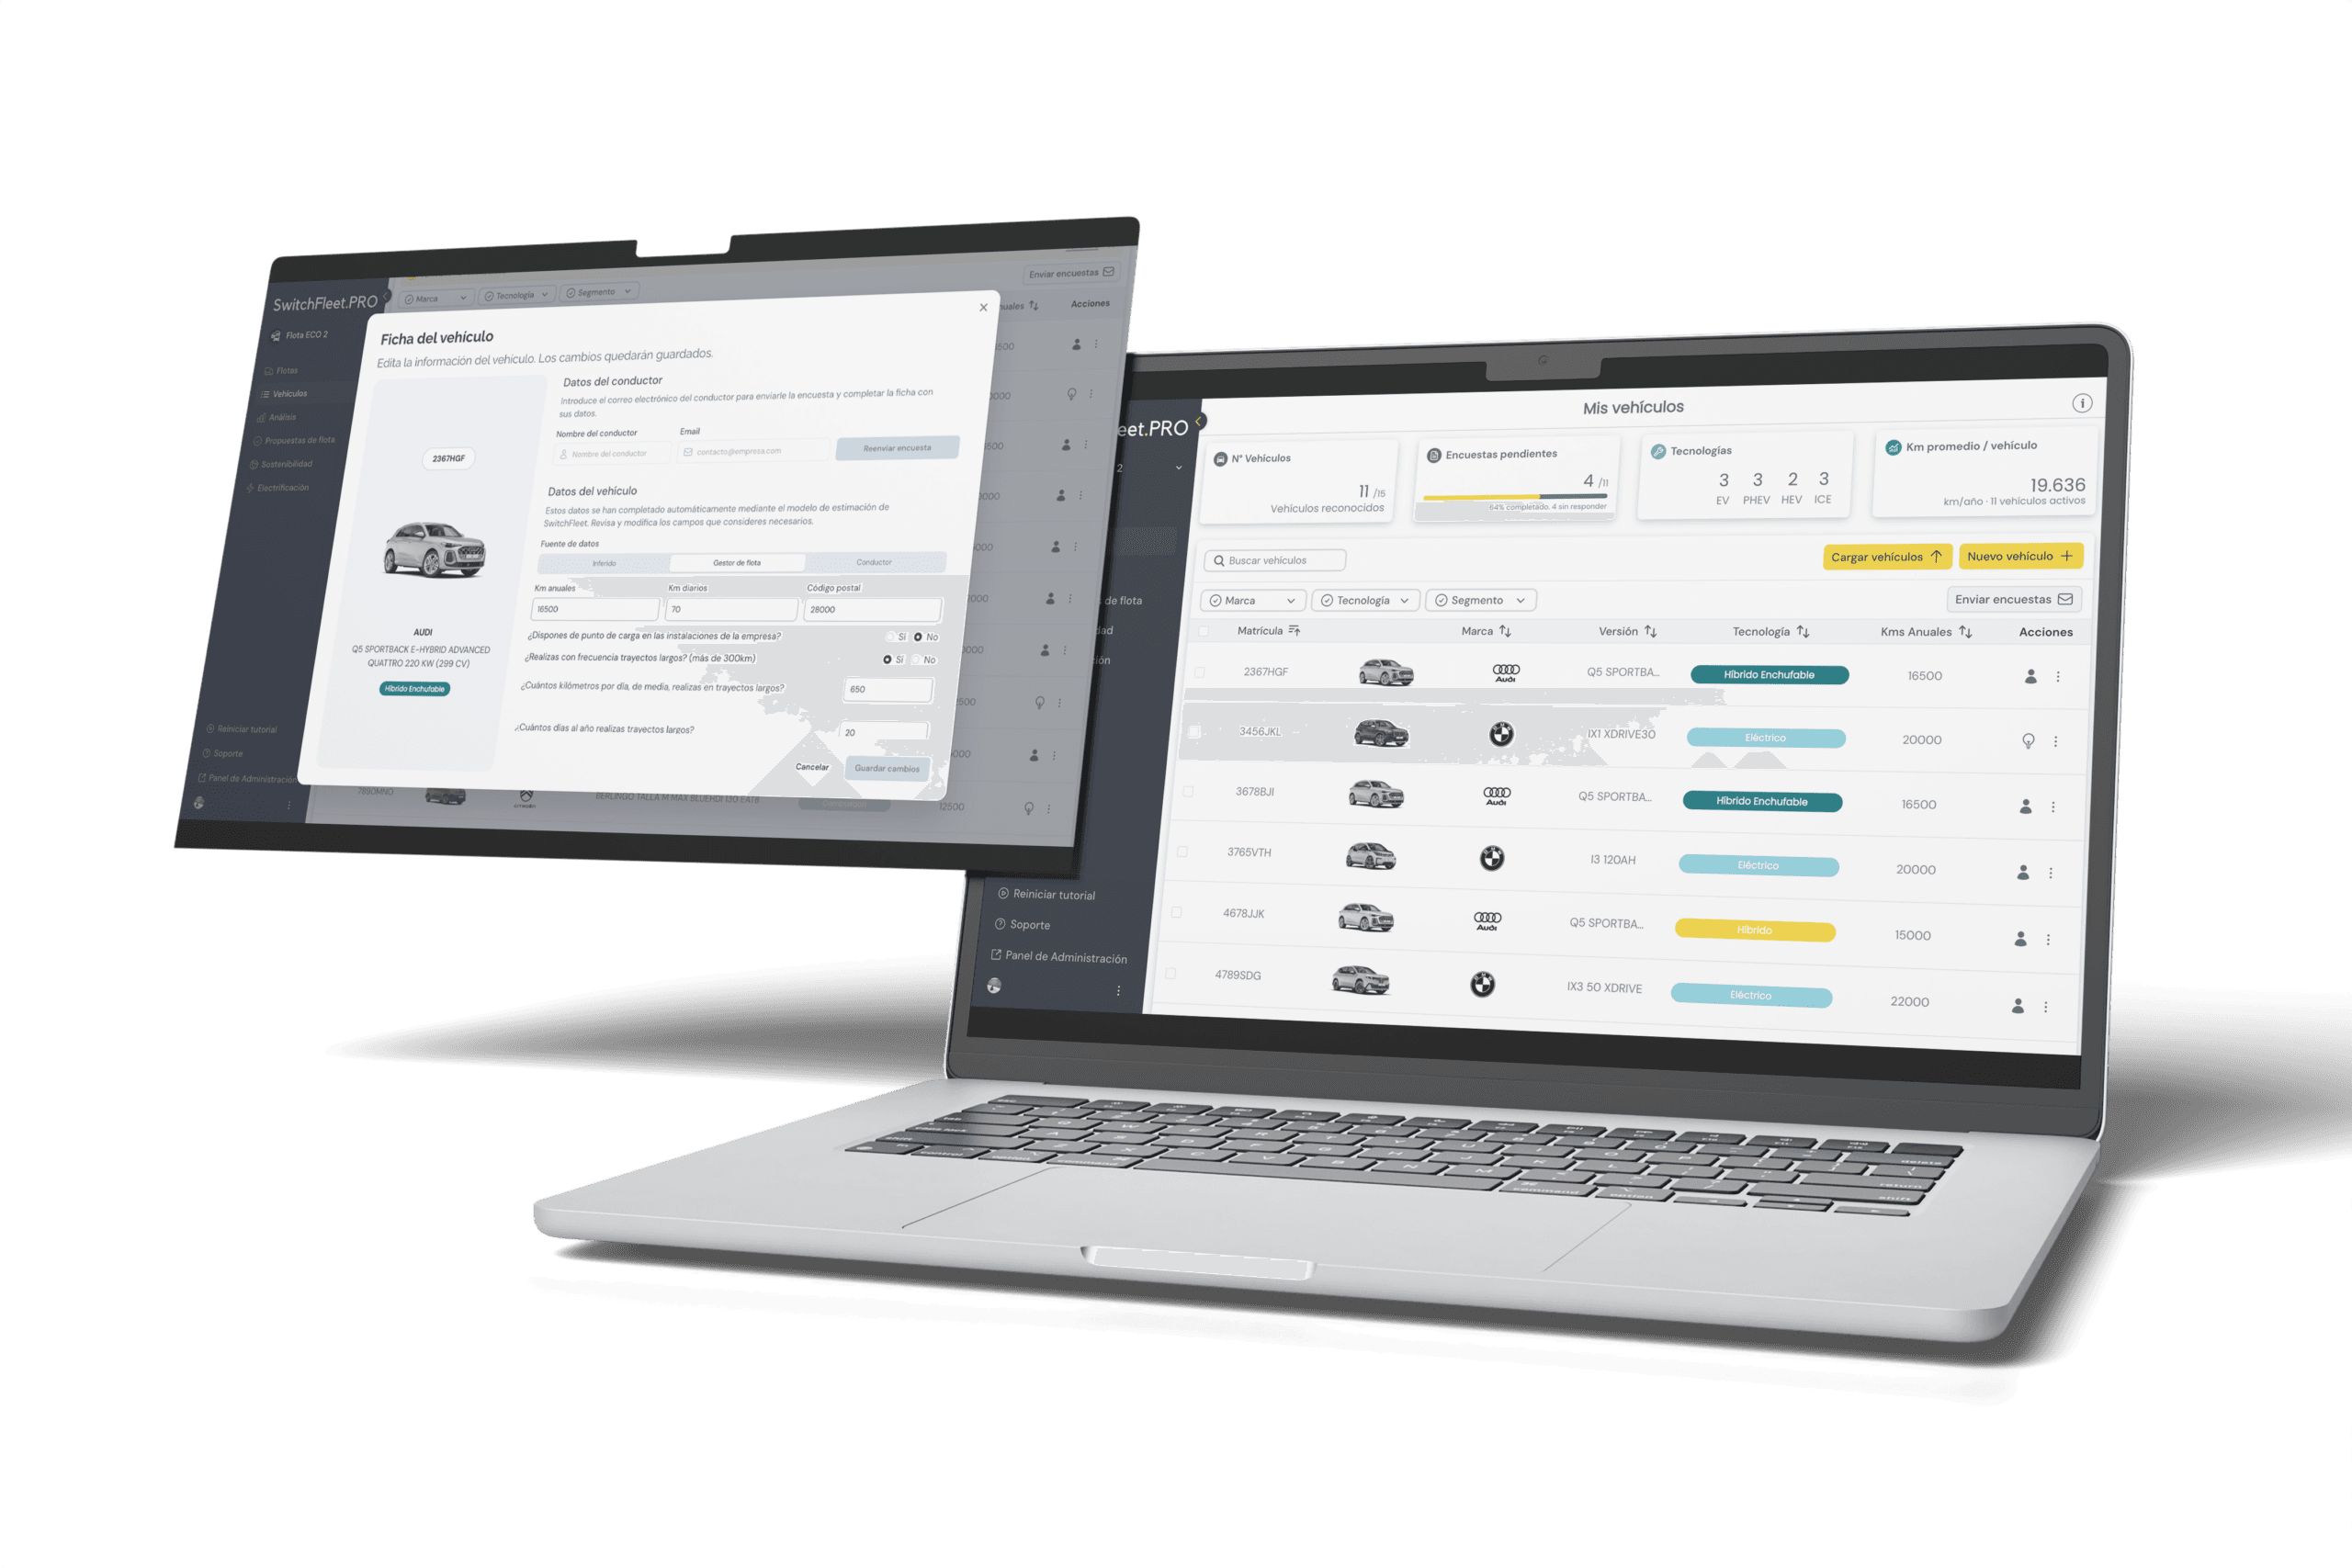 Panel interactivo de SwitchFleet.PRO: Simulación de TCO por vehículo, emisiones evitadas y dimensionamiento óptimo de potencia de recarga en base.
Además, la transición a flota eléctrica genera un flujo de ingresos directo que la gran mayoría de compañías desconoce: el Sistema de Certificados de Ahorro Energético (CAEs).
Al sustituir un vehículo de combustión (gasolina o diésel) por un modelo 100% eléctrico, la normativa española en vigor permite certificar el ahorro de kWh final conseguido y vender esos certificados en el mercado nacional a sujetos obligados (petroleras y comercializadoras eléctricas). A través de SwitchFleet.PRO, tramitamos y monetizamos este expediente para transferir entre 500 € y 900 € de liquidez directa a la cuenta de la empresa por cada vehículo electrificado, amortizando de forma inmediata el coste de instalación del punto de recarga en nave o en el domicilio del empleado.
7. Preguntas Frecuentes sobre Modelos y Selección de Flotas Eléctricas
Depende de la química de la batería y la política de rotación. Modelos con baterías LFP de degradación ultra reducida (como el BYD Seal) resultan muy rentables en compra directa o leasing con amortización acelerada. En cambio, en flotas comerciales intensivas con renovación a 36-48 meses o marcas europeas tradicionales (como Skoda o Volkswagen), el renting traslada todo el riesgo tecnológico y de reventa al operador con cuotas muy competitivas.
En la inmensa mayoría de casos con turnos diurnos de reparto (8:00 a 19:00), no se requieren cargadores rápidos. Puntos de 7,4 kW u 11 kW equipados con balanceo dinámico de carga nocturna (Smart Charging) permiten cargar el 100% de la flota entre las 20:00 y las 07:00 en horario valle, evitando ampliar el término de potencia contratada y ahorrando hasta 15.000 € en costes de acometida eléctrica.
Sí. El titular del derecho económico a tramitar los Certificados de Ahorro Energético es el usuario final o arrendatario que realiza el consumo y asume la sustitución operativa, siempre que se formalice en el contrato o convenio de cesión correspondiente antes de tramitar el expediente oficial ante el Ministerio.
Cargar el inventario de vehículos y generar la simulación completa de idoneidad eléctrica, costes comparativos de combustible vs electricidad y previsión de ingresos por CAEs toma menos de 5 minutos a través de nuestra plataforma SaaS.

Simula tu transición eléctrica sin riesgo financiero
Evita desviaciones de hasta 2.500 € por vehículo al año. Audita los datos reales de tu operativa, compara modelos B2B y monetiza tus ahorros con SwitchFleet.PRO.