

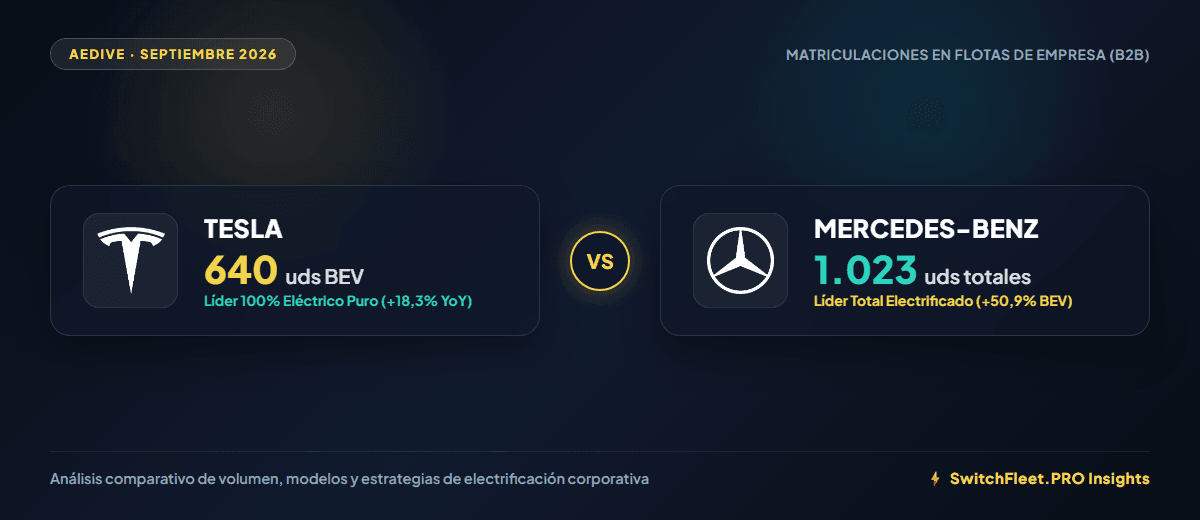
Septiembre de 2026 ha dejado un dato inapelable: las empresas ya no esperan a 2035. El canal B2B matriculó 3.061 vehículos 100% eléctricos (BEV) en España (+39,6% YoY) y 2.638 híbridos enchufables (PHEV), copando más del 43% de todo el volumen nacional electrificado. La batalla por liderar las flotas corporativas enfrenta la estrategia 100% BEV de Tesla (640 uds) con el modelo dual de Mercedes-Benz (1.023 uds electrificadas), mientras nuevos contendientes como Volvo (+108%) y BYD (+259%) transforman las políticas de renting corporativo.
1. Las empresas ya son el verdadero motor del vehículo eléctrico en España
A diferencia del cliente particular, condicionado por la incertidumbre económica o la disponibilidad de cargadores públicos, las flotas corporativas toman decisiones basadas en rentabilidad económica, impacto regulatorio de las Zonas de Bajas Emisiones (ZBE) y cumplimiento de objetivos de reporte ESG (directiva CSRD).
Los datos publicados por la Asociación Empresarial para el Desarrollo e Impulso de la Movilidad Eléctrica (AEDIVE) correspondientes a septiembre de 2026 confirman un cambio estructural:
Crecimiento interanual récord de turismos, furgonetas y comerciales puros.
El canal profesional aglutina más del 43% de todo el volumen del país.
En octubre España superará la barrera de 100.000 unidades electrificadas anuales.
2. El duelo en la cumbre: Dos estrategias opuestas en flotas corporativas
Detrás de estas cifras conviven dos modelos de electrificación que los gestores de flotas deben ponderar con rigor técnico:
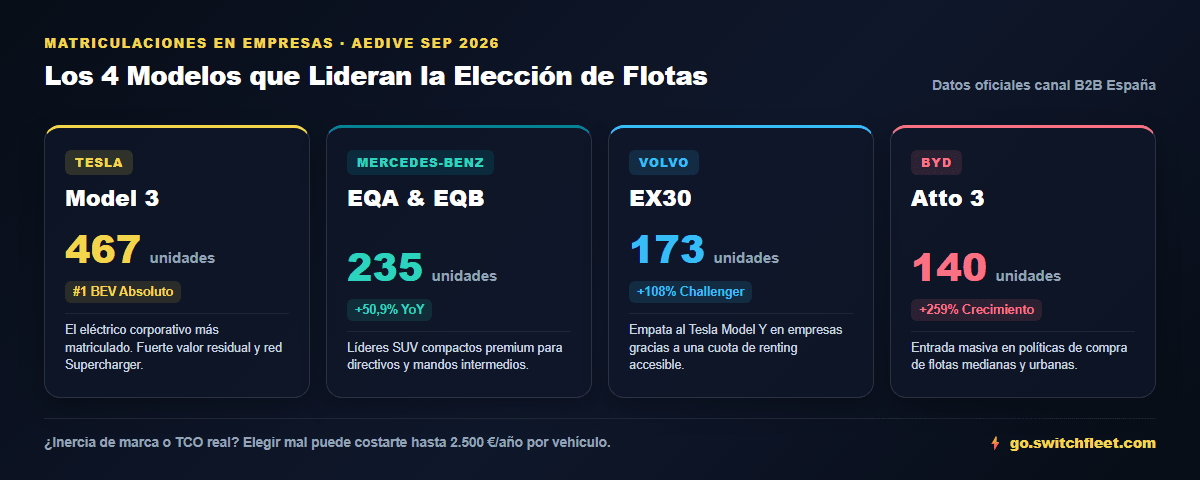
La gran baza de Tesla sigue siendo el Model 3, que reina como el eléctrico preferido de las empresas en España con 467 matriculaciones en el mes. Su atractivo radica en un valor residual consolidado en el mercado de ocasión, consumo energético sobresaliente y la fiabilidad de la red Supercharger. Sin embargo, su enfoque es exclusivo: cero opciones híbridas enchufables para perfiles de movilidad heterogénea.
Si sumamos eléctricos puros e híbridos enchufables, Mercedes se adjudica la corona de las flotas corporativas. Su gama 100% eléctrica (BEV) crece casi al triple del mercado (+50,9% interanual con 421 uds, impulsada por los SUV compactos EQA y EQB que suman 235 uds). Simultáneamente, retiene el liderazgo del segmento PHEV con 602 matriculaciones, una opción muy demandada por directivos y mandos intermedios que requieren etiqueta CERO sin condicionar su operativa en viajes de larga distancia.
3. Los ‘Challengers’ que están transformando las políticas de compra
La polarización entre Tesla y los fabricantes alemanes tradicionales ya no es el único factor en juego. Dos marcas están captando cuotas de mercado muy significativas en las políticas de compra corporativas:
- Volvo EX30 empata al Model Y (+108% para Volvo): Con 173 matriculaciones en el canal profesional durante septiembre, el SUV compacto de Volvo iguala en ventas corporativas al Tesla Model Y, consolidándose como una de las opciones favoritas por tamaño, seguridad y cuota de renting accesible.
- BYD explota un +259% en empresas (140 unidades): El fabricante asiático ha superado la fase de prueba en España. Modelos como el Atto 3 y el Dolphin han entrado de lleno en los catálogos de renting de flotas medianas y de servicios urbanos gracias a su relación precio-equipamiento y disponibilidad inmediata de stock.
4. Inercia de marca vs. TCO Real: El coste oculto de equivocarse
Para un Fleet Manager o CFO, elegir un vehículo basándose únicamente en el prestigio de la marca o en una cuota mensual de renting aparentemente atractiva es una trampa financiera.
El Coste Total de Propiedad (TCO) de un vehículo electrificado depende en más de un 60% de factores que no figuran en la cuota de renting:
Instalar puntos de carga rápida sin balanceo de carga ni franjas valle encarece el término fijo de la factura eléctrica entre 800 € y 1.200 € anuales por puesto.
Asignar un BEV con batería de 75 kWh a rutas urbanas de 80 km diarios supone pagar sobrepeso y cuota de renting innecesaria; asignar baterías cortas a comerciales de largo recorrido provoca paradas no planificadas en cargadores públicos de alto coste.
No certificar los ahorros de energía mediante Certificados de Ahorro Energético (CAEs del MITECO) deja de capturar hasta 700 € por vehículo comercial en liquidez directa.
Decisiones de flota respaldadas por datos reales
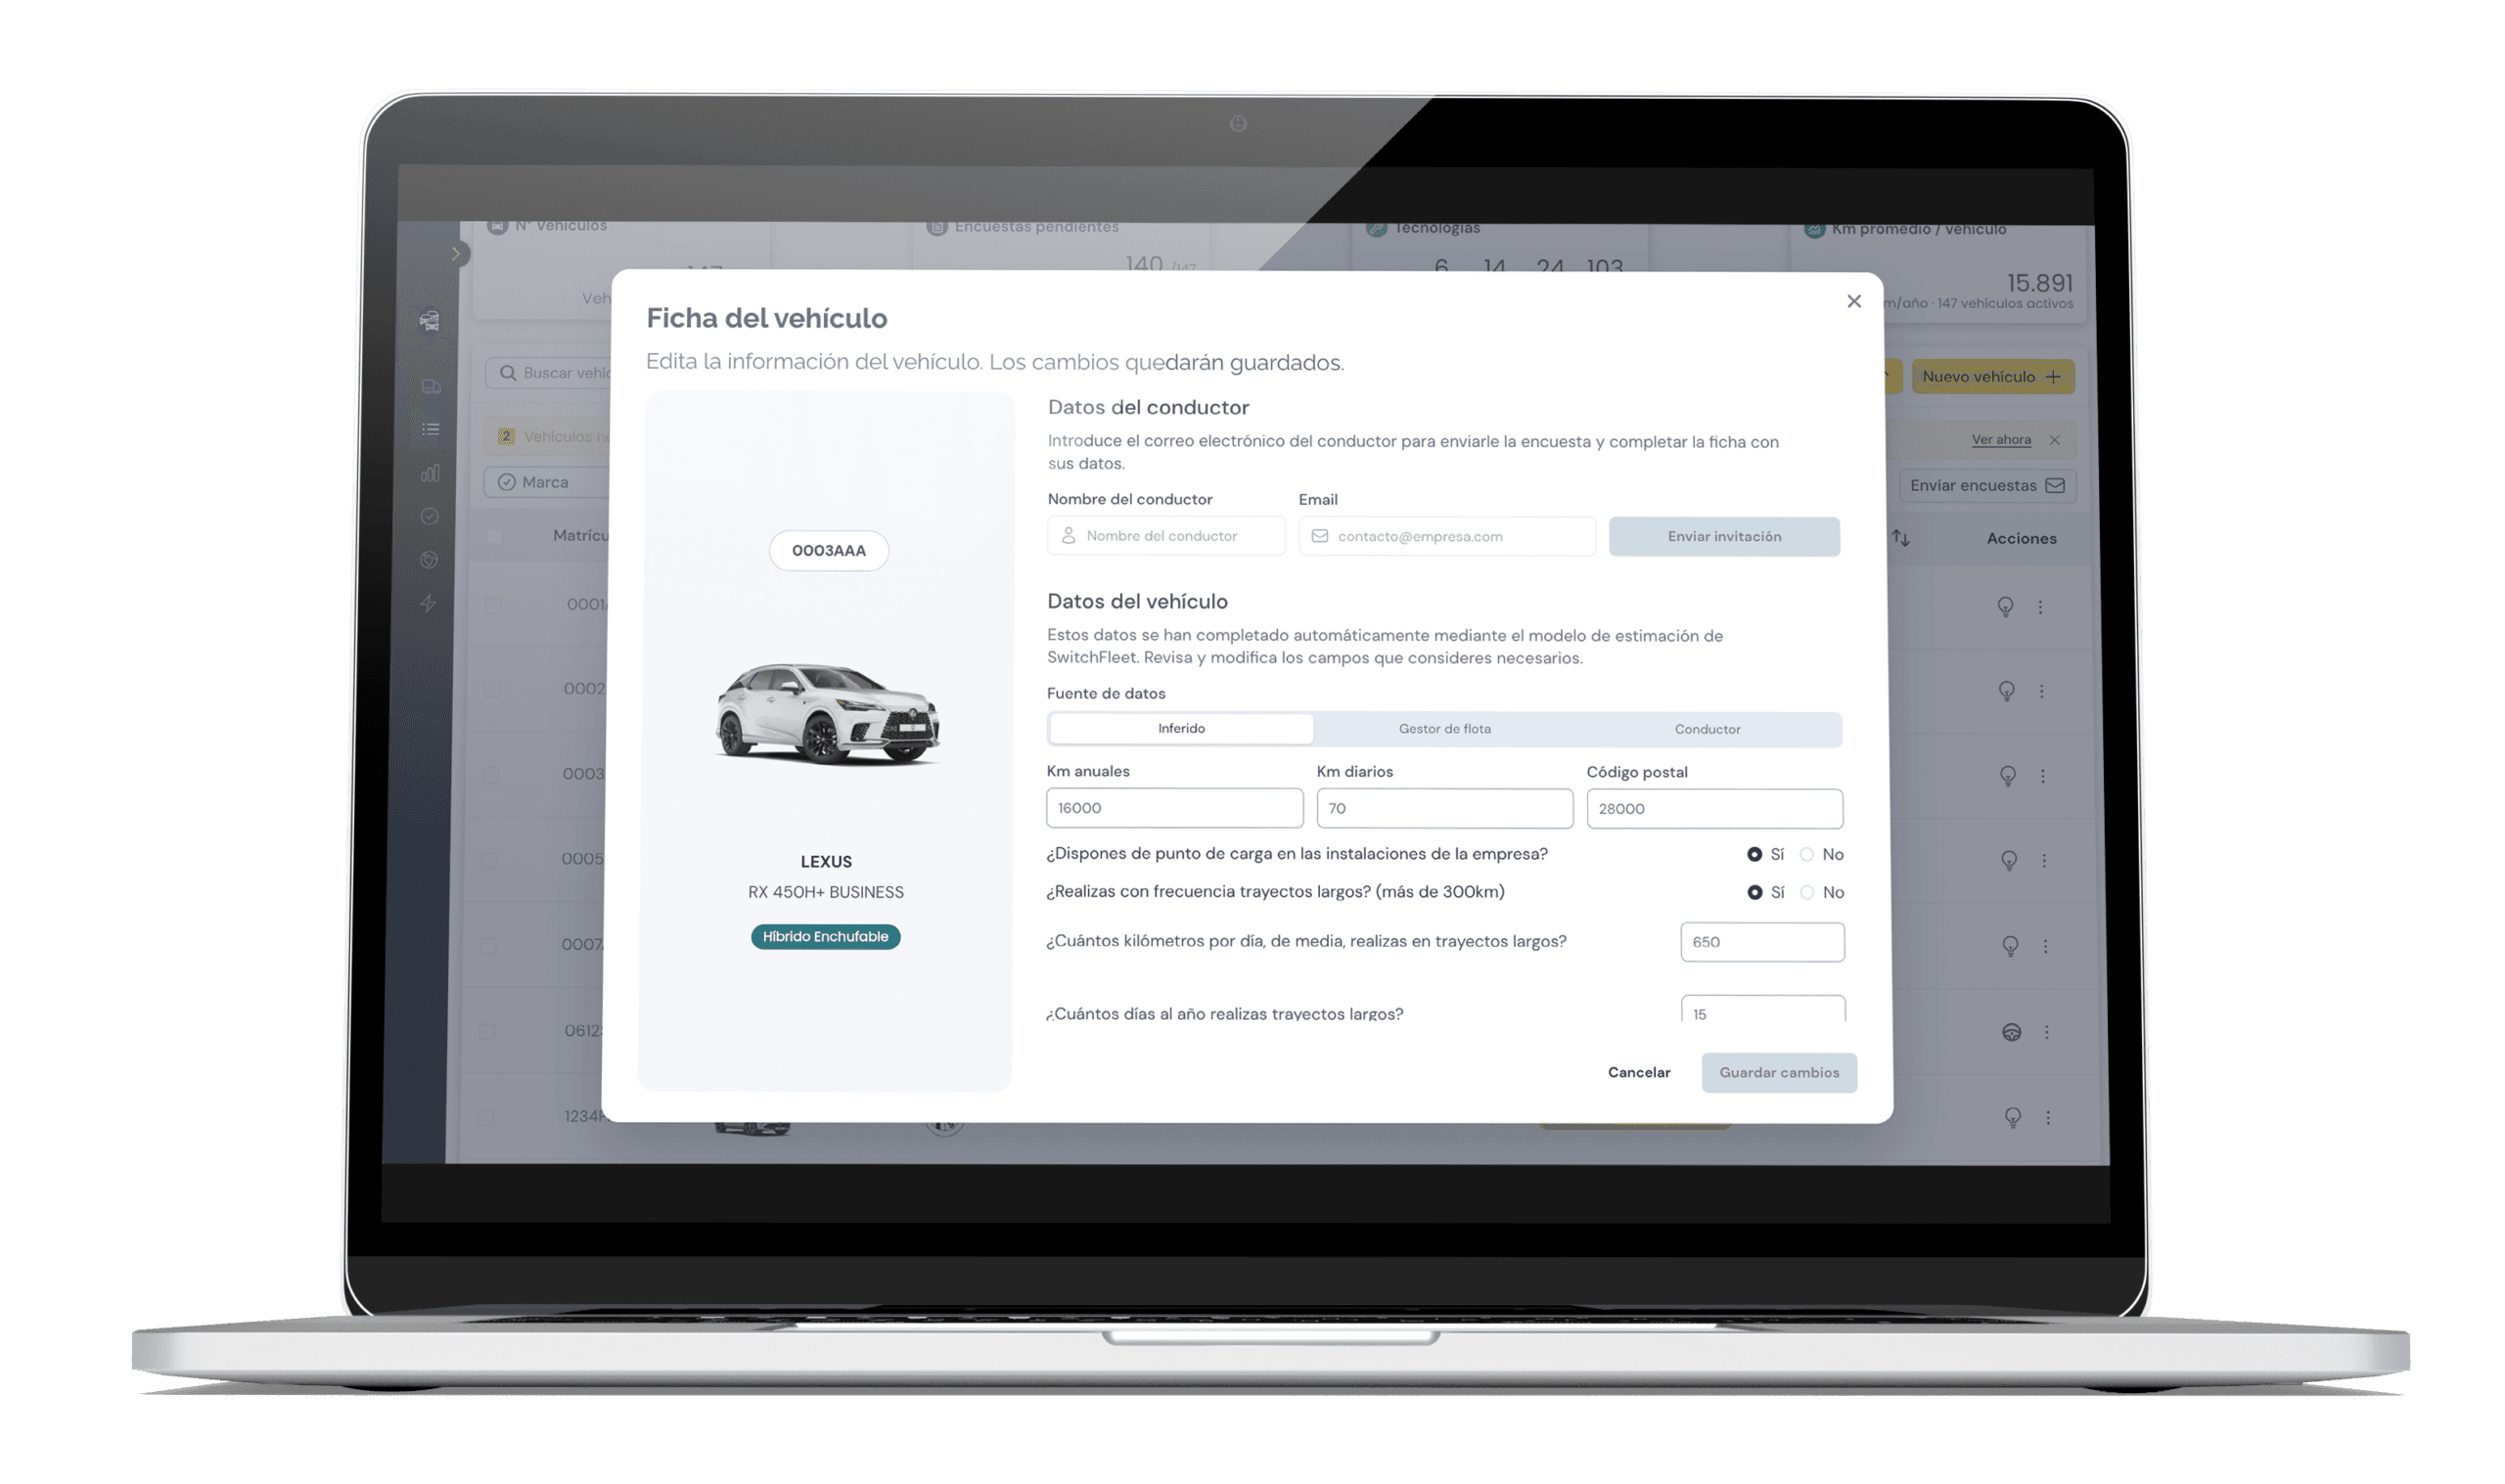
Grandes corporaciones como BBVA, Iberdrola, Moeve, TKE, Bayer, AstraZeneca y Bureau Veritas utilizan la tecnología de SwitchFleet para simular rutas y descarbonizar flotas optimizando el TCO. Con el apoyo del Ministerio para la Transición Ecológica (IDAE), Ministerio de Industria, ENISA y NextGenerationEU.
Preguntas Frecuentes sobre Matriculaciones y Selección de Flota Eléctrica
Según datos oficiales de AEDIVE, el canal empresa matriculó 3.061 vehículos 100% eléctricos (BEV) en España durante septiembre de 2026, lo que representa un incremento interanual del +39,6% frente a septiembre de 2025. Sumando híbridos enchufables (PHEV), las empresas matricularon 5.699 unidades electrificadas (+30,3% YoY), representando más del 43% de todo el volumen nacional.
Depende de la tipología: Tesla domina en volumen 100% eléctrico puro (BEV) con 640 matriculaciones en empresas (+18,3% YoY), liderado por el Model 3 con 467 unidades. Sin embargo, Mercedes-Benz lidera el total electrificado con 1.023 unidades en empresas, combinando un fuerte crecimiento en BEV (+50,9% con 421 unidades) y un sólido dominio en híbridos enchufables PHEV (602 unidades) para perfiles directivos con viajes de larga distancia.
Elegir un vehículo por inercia de marca o sin auditar los perfiles de ruta y la potencia de recarga puede generar sobrecostes de entre 1.500 € y 2.500 € al año por vehículo. SwitchFleet.PRO permite simular curvas de recarga nocturna en franjas valle, comparar el TCO integral y certificar ahorros de energía mediante Certificados CAE para monetizar la transición.

¿Qué modelo exacto rentabiliza tu flota corporativa?
No adivines. Carga tus datos en SwitchFleet.PRO en menos de 2 minutos y obtén una simulación comparativa de TCO, infraestructura de recarga y ahorro en emisiones con datos reales de mercado.